



Écrit par Ouafâa MACHRIVérifié par Arsalain EL KESSIR
Mis à jour le

✍ Les points à retenir
- Deux chiffres décident : la part immobilière, qui fixe le régime, et le nombre de mois nécessaires pour amortir les frais.
- Sur le cas chiffré de la page, l'opération est amortie en treize à dix-huit mois, à comparer à la durée restante du prêt.
- La baisse de mensualité n'est pas un gain : elle se paie en intérêts, 28 464 € de plus sur ce dossier.
- L'hypothèque n'est pas obligatoire : elle découle du régime, et être propriétaire ne suffit ni à l'imposer ni à l'obtenir.
Regrouper ses crédits à Orléans : dans quels cas c'est utile
Un rachat de crédit à Orléans (45000) se décide sur deux chiffres : la part immobilière, qui fixe le régime, et le nombre de mois nécessaires pour amortir les frais. Le mécanisme du regroupement de crédits ne change pas d'une ville à l'autre ; ce qui change, c'est le dossier.
| Votre situation | Ce qui est possible | Garantie attendue | Quand y renoncer |
|---|---|---|---|
| Propriétaire, part immobilière majoritaire | Régime immobilier, durée longue | Inscription sur le bien, le plus souvent | Si les frais dépassent la baisse cumulée restante |
| Propriétaire, part consommation majoritaire | Régime consommation | Aucune | Si le taux ne descend pas sous votre moyenne actuelle |
| Locataire | Régime consommation | Aucune | Si la charge reste intenable à durée maximale |
| Prêt immobilier proche de son terme | Opération rarement justifiée | Sans objet | Dès que l'essentiel des intérêts est déjà payé |
Un regroupement n'est pas bon par nature.
Au bout de combien de mois l'opération est-elle amortie
Les frais se paient une fois, la baisse de mensualité revient chaque mois. Divisez les premiers par la seconde : vous obtenez le nombre de mois au bout duquel l'opération devient gagnante, à comparer à la durée restante.
Sur le cas chiffré plus bas, la baisse atteint 371,74 € par mois. Frais de dossier, indemnité et acte compris, le total va de 4 800 à 6 700 € selon les postes, soit treize à dix-huit mois. Le calcul demande deux chiffres, la mensualité actuelle et la mensualité visée : une simulation de mensualité les met en regard.
Cette baisse n'est pas un gain : sur le même dossier, le coût total des intérêts passe de 46 118 € à 74 582 €, soit 28 464 € de plus. Vous achetez de la trésorerie mensuelle et vous la payez en intérêts.
Le marché immobilier orléanais et ce qu'il permet comme garantie
Ce que vaut le bien mis en garantie
Un prêteur raisonne sur la valeur nette : ce qui reste une fois le capital restant dû déduit de la valeur d'expertise. Elle dépend autant de l'ancienneté de la propriété que du secteur. Le taux, lui, dépend non du bien mais de la période, que suit le baromètre des taux de rachat.
Centre ancien, faubourgs et communes de l'agglomération
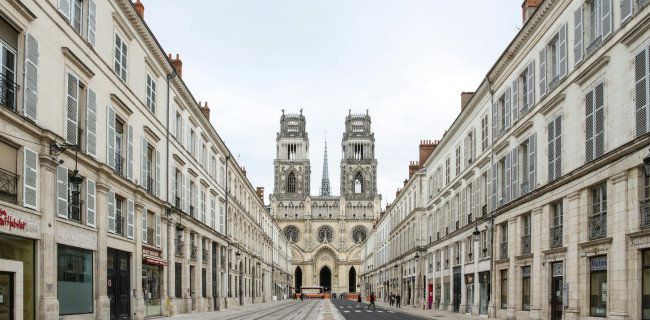
Le marché orléanais n'est pas homogène : le centre ancien, au bâti contraint, se négocie au-dessus des faubourgs, eux-mêmes au-dessus de la première couronne où domine la maison individuelle. Un appartement de centre-ville acquis récemment dégage donc rarement la marge d'une inscription ; une maison détenue depuis longtemps la dégage presque toujours.
« À Orléans, les dossiers qui posent question ne sont pas ceux qui manquent de revenus, mais ceux dont le prêt immobilier est déjà bien avancé : les propriétaires oublient que l'essentiel des intérêts se paie au début. Le bon réflexe est de calculer en combien de mois l'opération se rembourse avant de regarder la nouvelle mensualité. »
Ouafâa MACHRI – Directrice commerciale du pôle Regroupement de crédits
Les profils orléanais et ce que change leur situation
Propriétaires du centre et de la première couronne
Les deux régimes leur sont ouverts, d'où l'arbitrage. La question n'est pas le taux le plus bas, mais de savoir si la garantie exigée pour y accéder se rentabilise sur la durée restante.
Salariés du public et agents des collectivités
Un revenu statutaire se justifie par des bulletins et une attestation d'emploi : le dossier est rapide à monter. Le statut ne donne droit à aucune condition réservée, il réduit ce que le prêteur a à estimer.
Revenus variables, CDD et indépendants
L'examen porte sur plusieurs périodes plutôt que sur un mois : bilans, ou historique de contrats. Ce qui compte est la régularité de la moyenne et sa cohérence avec les déclarations fiscales.
Reste à savoir à quelles conditions votre configuration serait acceptée, ce qu'aucune grille ne dit d'avance. Une comparaison des offres de regroupement renvoie des propositions chiffrées sur un même dossier, taux et frais compris.
Faut-il obligatoirement hypothéquer son bien
Non. L'inscription devient la règle quand la part immobilière est majoritaire, le montage relevant alors du régime immobilier : l'établissement prête long et à taux plus bas, et demande une contrepartie. Si cette part est minoritaire, le montage reste en régime consommation, sans sûreté réelle, à taux plus élevé et sur une durée plus courte.
Être propriétaire ne suffit donc ni à imposer l'inscription ni à l'obtenir : encore faut-il que la valeur nette la justifie. Le détail des garanties relève du rachat de crédit hypothécaire.
Les conditions d'éligibilité
Le taux d'endettement après regroupement
Le prêteur mesure la charge après opération rapportée aux revenus, appréciée avec le reste à vivre. Les niveaux retenus sont des pratiques d'établissement, non un seuil réglementaire.
Cette charge se vérifie avant le dépôt, par le calcul du taux d'endettement.
Un dossier avec un incident de paiement ou un fichage FICP
Le FICP recense les incidents de remboursement et les mesures de surendettement ; aucun registre des crédits en cours n'existe en France. Un incident récent pèse sur l'examen sans l'interdire, et une inscription n'entraîne ni acceptation ni exclusion automatique.
Les garanties demandées
Elles découlent du régime, non d'une exigence de principe. Le régime immobilier suppose le plus souvent une inscription, avec expertise et notaire ; le régime consommation s'en passe.
Ce que coûte un regroupement, sur un cas orléanais chiffré
Frais de dossier et indemnités de remboursement anticipé
Les frais de dossier sont fixés par l'établissement. L'indemnité, elle, est encadrée : elle ne peut excéder six mois d'intérêts sur le capital remboursé au taux moyen du prêt, sans dépasser 3 % du capital restant dû, ce second terme étant un plafond, non une branche alternative.
Frais de notaire et d'inscription hypothécaire
Ils n'existent que si une inscription est prise, et ne se calculent pas en pourcentage du capital regroupé. Trois postes s'additionnent, l'émolument du notaire, la publicité foncière et les formalités, plus la mainlevée.
Assurance emprunteur
Le nouveau prêt s'accompagne d'une assurance, souscrite auprès du prêteur ou par délégation. Son coût entre dans le TAEG : c'est ce total qu'il faut comparer à vos échéances.
Voici le dossier de référence de la page : part immobilière de 90,6 %, donc régime immobilier.
| Ligne | Capital restant dû | Taux | Durée restante | Mensualité |
|---|---|---|---|---|
| Prêt immobilier | 132 000 € | 3,55 % | 204 mois | 862,76 € |
| Prêt auto | 9 500 € | 5,90 % | 42 mois | 250,90 € |
| Crédit renouvelable | 4 200 € | 18,50 % | 30 mois | 175,92 € |
| Total | 145 700 € | 1 289,58 € |
Regroupé sur 240 mois à 4,45 %, l'ensemble ramène la mensualité à 917,84 €, soit 371,74 € de moins. Raccourcir la durée réduit le surcoût d'intérêts : 947,93 € sur 228 mois, 981,56 € sur 216 mois. L'indemnité sur la ligne immobilière s'établit à 2 343 €, le plafond de 3 % qui aurait donné 3 960 € n'étant pas atteint ici.
Comment se déroule un dossier, et peut-il se monter à distance
Le bilan de la situation et les pièces à réunir
Relevez pour chaque crédit le capital restant dû, le taux, la durée résiduelle et la mensualité, puis calculez la part immobilière, qui fixe le régime. Réunissez identité, bulletins ou bilans, avis d'imposition, relevés et tableaux d'amortissement.
L'étude et la proposition
L'offre mentionne le TAEG, la durée, les frais et le coût total. Comparez les propositions à durée identique : c'est la seule façon de les départager.
L'acceptation et les délais légaux
Quatorze jours de rétractation en régime consommation, dix jours de réflexion en régime immobilier. Ces délais ne se négocient pas.
Le déblocage des fonds et le solde des crédits rachetés
Le nouvel établissement rembourse chaque créancier, puis une seule échéance vous est prélevée. Tout se monte à distance ; seuls l'expertise et la signature de l'acte supposent une présence. Comptez un à deux mois, davantage avec une inscription.
Regrouper pour financer un projet à Orléans
Une trésorerie complémentaire s'ajoute au capital repris plutôt que de faire l'objet d'un crédit distinct, ce qui évite une échéance de plus. Sur le bâti ancien orléanais, les postes fréquents sont l'isolation, les menuiseries, la toiture et l'électricité.
Le devis rend la demande recevable : sans lui, le montant se traite comme une trésorerie libre, examinée plus sévèrement. Il augmente le capital, donc le coût total : le calcul d'amortissement se refait sur le montant complet.
Faut-il un courtier présent à Orléans
La recherche locale renvoie surtout des agences et des annuaires, ce qui laisse croire qu'une adresse orléanaise est nécessaire. Elle ne l'est pas : une implantation en ville ne donne accès ni à d'autres taux ni à des critères plus souples.
Ce qui change un dossier, c'est l'arbitrage entre les deux régimes, le calcul du point d'équilibre sur des chiffres réels, la présentation de revenus variables et la capacité à dire quand renoncer. Ce que fait un intermédiaire, quelle que soit son adresse, est détaillé dans les missions du courtier en rachat de crédit. Deux étapes restent locales : l'estimation du bien et la signature chez le notaire.
FAQ sur le rachat de crédit à Orléans
Peut-on inclure un découvert bancaire ou des dettes diverses ?
Souvent oui, à condition que la charge après opération reste soutenable. Chaque établissement fixe ce qu'il reprend.
Combien de temps prend un dossier à Orléans ?
Un à deux mois d'ordre de grandeur, davantage dès qu'une expertise et un acte notarié s'intercalent. Réunir les pièces avant le dépôt raccourcit ce délai.
Est-ce encore intéressant si le prêt immobilier arrive bientôt à son terme ?
Rarement. L'essentiel des intérêts se paie en début de prêt : la baisse se réduit alors que les frais restent dus.
Peut-on demander une trésorerie complémentaire ?
Oui, sur présentation de devis. Elle augmente le capital et donc le coût total.
Un dossier avec un incident de paiement peut-il passer ?
Son ancienneté décide : un incident isolé et régularisé ne ferme pas la porte, des incidents répétés conduisent le plus souvent à un refus.
Faut-il se déplacer à Orléans pour signer ?
Pas pour un montage non garanti. Une inscription suppose en revanche une signature chez un notaire et une expertise sur place.


