Crédit à la consommation


Réalisez votre projet
€
ans
Comparez les offres de crédit conso gratuitement en 5 minutes
Je finance mon projet
Taux minimum constaté
0,90 %
Selon le projet financé
5,34 %
Le crédit à la consommation est un prêt accordé à un particulier pour financer un projet personnel ne relevant pas de l'immobilier. Le montant est compris entre 200 € et 75 000 €, remboursable sur une durée de 3 à 120 mois. L'ensemble du dispositif est encadré par le Code de la consommation (articles L312-1 et suivants), qui impose la transparence des conditions, la vérification de solvabilité et un droit de rétractation de 14 jours après signature.
Le crédit peut prendre deux formes principales :
Le coût réel d'un crédit consommation se mesure par le TAEG (Taux Annuel Effectif Global), qui intègre intérêts, frais de dossier et assurance si elle est exigée. Sur un même montant et une même durée, le TAEG peut varier du simple au double selon l'organisme sollicité, ce qui fait de la comparaison des offres le levier le plus efficace pour réduire le coût total du financement.
Le bon crédit à la consommation commence par la comparaison
Le crédit à la consommation est un outil de financement efficace, à condition de choisir la bonne formule au bon taux. Un prêt personnel bien négocié coûte deux à trois fois moins cher qu'un crédit renouvelable pour le même montant. Comparer les offres de plusieurs organismes est la seule façon de s'en assurer.
Financez librement vos projets sans justificatif d'utilisation : travaux, équipement, voyage, événement familial ou besoin de trésorerie. Le montant, la durée et les mensualités sont définis dès la signature, ce qui permet de maîtriser votre budget.
Disposez d'une réserve d'argent utilisable à tout moment, en totalité ou en partie, selon vos besoins. Les intérêts ne sont dus que sur les sommes utilisées, mais le coût peut être élevé si le remboursement s'étale dans le temps.
Accédez à un petit financement pour faire face à une dépense urgente ou concrétiser un projet essentiel. Le micro crédit s'adresse souvent aux personnes ayant des revenus modestes ou un accès limité au crédit bancaire classique.
Financez un besoin ponctuel de liquidités sans attendre : facture imprévue, décalage de budget, dépense urgente ou projet personnel. Le montant emprunté est remboursé progressivement, avec des mensualités définies à l'avance.
Obtenez un financement sans avoir à préciser l'usage exact des fonds. Ce type de crédit permet de financer librement plusieurs projets à la fois, comme un voyage, des achats, des travaux légers ou une dépense personnelle.
Effectuez votre demande de crédit directement en ligne, avec une réponse de principe souvent rapide. Cette solution permet de comparer les offres, transmettre ses pièces justificatives et suivre l'avancement du dossier à distance.
Réduisez le coût total de votre emprunt en comparant les TAEG, les frais de dossier et les conditions de remboursement. À montant égal, quelques points d'écart peuvent représenter plusieurs centaines d'euros d'économies.
Profitez d'un financement sans intérêts lorsque l'offre est réellement proposée à 0 %. Ce type de crédit est souvent limité à certaines opérations commerciales, avec une durée courte et des conditions précises à respecter.
Utilisez votre épargne salariale comme levier de financement, selon les conditions prévues par votre dispositif. Cette solution peut permettre de financer un projet sans souscrire un crédit classique auprès d'un organisme bancaire.
Financez un achat ou un projet sans payer d'intérêts lorsque le prêt est proposé à taux zéro. Le capital emprunté est remboursé par mensualités, mais l'offre peut être soumise à des critères d'éligibilité stricts.
Financez l'achat d'une voiture neuve ou d'occasion avec un prêt dédié. Le montant, la durée et les mensualités sont définis à l'avance, ce qui permet d'intégrer le remboursement dans votre budget.
Financez des travaux de rénovation, d'aménagement ou d'équipement dans votre logement. Il peut servir à refaire une cuisine, une salle de bain, améliorer l'isolation ou moderniser votre intérieur.
Achetez une moto neuve ou d'occasion grâce à un financement adapté au prix du véhicule. La durée de remboursement peut être ajustée selon votre apport, vos revenus et le montant emprunté.
Financez l'achat d'un bateau neuf ou d'occasion, avec un crédit adapté au prix du projet. Le financement peut couvrir le bateau, certains équipements ou des frais liés à la navigation.
Financez l'achat d'un scooter thermique ou électrique sans mobiliser toute votre épargne. Ce crédit permet d'étaler le coût du véhicule sur plusieurs mois avec une mensualité connue dès le départ.
Profitez de mensualités réduites pendant la durée du contrat, avec une dernière échéance plus élevée appelée « ballon ». À la fin, vous pouvez régler le solde, revendre le véhicule ou choisir une nouvelle solution.
Utilisez un véhicule en location avec option d'achat pendant une durée définie. À la fin du contrat, vous pouvez l'acheter à un prix prévu dès le départ ou le restituer au loueur.
Louez un véhicule sur plusieurs mois ou années avec un loyer fixe. Cette formule convient à ceux qui veulent changer régulièrement de voiture sans devenir propriétaires.
Financez l'usage d'un véhicule dans le cadre d'un contrat de crédit-bail. Vous réglez des loyers pendant la durée prévue, avec la possibilité de devenir propriétaire à l'issue du contrat.
Financez des dépenses médicales, dentaires, optiques ou esthétiques non couvertes intégralement par l'assurance maladie ou la mutuelle. Le remboursement s'effectue par mensualités adaptées à votre budget.
Financez vos études, votre logement, votre matériel informatique ou vos frais de vie étudiante. Certains prêts étudiants prévoient un différé de remboursement pour commencer à payer après les études.
Financez la construction ou l'installation d'une piscine, ainsi que les équipements associés. Ce prêt permet d'étaler le coût du projet sans puiser entièrement dans votre épargne disponible.
Financez un séjour, des billets d'avion, un hébergement ou un voyage familial. Le prêt permet de répartir le coût du projet sur plusieurs mois, avec une mensualité fixe.
Achetez un camping-car neuf ou d'occasion avec un financement adapté au montant du véhicule. Le crédit peut couvrir une partie ou la totalité de l'achat selon votre apport personnel.
Financez l'achat d'une caravane pour vos vacances ou vos déplacements réguliers. La durée de remboursement est choisie selon le montant emprunté et votre capacité de remboursement.
Financez les frais liés à un changement de logement : transport, location de véhicule, mobilier, dépôt de garantie ou petits travaux. Il permet d'absorber les dépenses sans déséquilibrer votre budget.
Déterminez le montant nécessaire pour financer votre projet : achat d'un véhicule, travaux, équipement, voyage ou besoin de trésorerie.
Prêt personnel, crédit affecté ou crédit renouvelable : identifiez la formule la plus adaptée à votre projet et à votre budget.
Analysez le taux, la mensualité, la durée, le coût total du crédit et les éventuels frais avant de vous engager.
Après acceptation du dossier et signature du contrat, les fonds sont versés selon les délais prévus et les conditions de l'offre.
L'organisme prêteur vérifie que vous disposez de ressources suffisantes pour rembourser votre crédit.
Salaires, pensions, revenus d'indépendant ou allocations peuvent être pris en compte s'ils sont stables et cohérents avec le montant demandé.
Avant d'accorder un crédit, l'organisme analyse vos charges fixes, vos crédits en cours et vos dépenses récurrentes.
L'objectif est de vérifier que la nouvelle mensualité ne fragilise pas votre budget et que vous conservez une marge financière suffisante chaque mois.
Le reste à vivre correspond à la somme disponible après paiement du loyer, des charges et des mensualités de crédit.
Il doit permettre de couvrir les dépenses courantes du foyer, comme l'alimentation, les transports, l'énergie, les assurances et les imprévus.
Les relevés de compte permettent d'évaluer votre comportement financier récent.
L'absence de découverts répétés, de rejets de prélèvement ou d'incidents de paiement rassure le prêteur sur votre capacité à gérer un nouveau crédit.
Un fichage FICP ou FCC peut compliquer, voire empêcher, l'obtention d'un crédit à la consommation.
L'organisme prêteur vérifie généralement votre situation avant de donner son accord, afin d'écarter les profils présentant un risque d'impayé élevé.
Le montant emprunté doit être adapté à votre projet et à votre capacité de remboursement.
Un crédit trop élevé par rapport à vos revenus peut entraîner un refus, même si votre besoin de financement est réel.
Pour un prêt personnel, l'utilisation des fonds reste libre et ne nécessite pas toujours de justificatif.
En revanche, pour un crédit affecté, un devis, une facture ou un bon de commande peut être demandé afin de lier le financement à un achat précis.
Pour étudier la demande, l'organisme réclame généralement une pièce d'identité, un justificatif de domicile, des justificatifs de revenus et parfois des relevés bancaires.
Un dossier complet permet d'obtenir une réponse plus rapide et limite les allers-retours avec le prêteur.
L'assurance emprunteur n'est pas systématiquement obligatoire pour un crédit à la consommation.
Elle peut toutefois être proposée pour sécuriser le remboursement en cas de décès, d'invalidité ou d'incapacité de travail, notamment pour les montants importants.
Le coût d'un crédit conso dépend du TAEG, de la durée de remboursement et des frais éventuels. À mensualité plus faible, une durée plus longue peut fortement augmenter le coût total.
Pour 15 000 € empruntés sur 48 mois, passer de 4,5 % à 7,5 % de TAEG peut représenter près de 1 000 € d'intérêts supplémentaires.
Sur un projet plus important, comme des travaux à 30 000 € sur 72 mois, l'écart entre deux offres peut dépasser 3 000 €. D'où l'intérêt de comparer plusieurs propositions avant de s'engager.
| Type de prêt | Durée courante | TAEG |
|---|---|---|
| Prêt personnel (rapide) | 12 à 24 mois | 0,5 % à 5 % |
| Prêt personnel (moyen) | 36 à 60 mois | 3,5 % à 7 % |
| Crédit auto | 24 à 84 mois | 3 % à 7,5 % |
| Prêt travaux | 24 à 84 mois | 3,5 % à 8 % |
| Prêt étudiant | 12 à 120 mois (différé) | 0,8 % à 3,5 % |
| Crédit renouvelable | Variable | 6 % à 21 % |
Comparer les offres de plusieurs organismes pour identifier le TAEG le plus avantageux, limiter les frais et obtenir une mensualité adaptée à votre budget.
Trouver la formule la plus adaptée au projet : prêt personnel, crédit auto, prêt travaux, crédit renouvelable ou financement affecté à un achat précis.
Bénéficier des conseils d'un expert qui analyse le montant souhaité, la durée, les revenus et la capacité de remboursement avant de déposer le dossier.
Présenter un dossier clair et complet aux organismes les plus adaptés afin d'augmenter les chances d'obtenir un accord de financement.
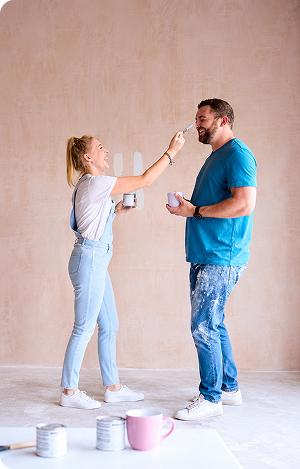
Camille, 34 ans, professeure des écoles, et Romain, 36 ans, comptable, sont propriétaires de leur appartement. Avec des revenus mensuels nets de 5 100 €, ils souhaitent rénover leur cuisine et leur salle de bain pour un budget total de 20 000 €.
Situation de financement :
Le couple finance ses travaux grâce à un prêt travaux affecté de 20 000 € sur 60 mois. En comparant plusieurs offres, Camille et Romain obtiennent un TAEG de 4,6 %, inférieur de 1,9 point à celui proposé par leur banque habituelle.
Émilie, 40 ans, responsable marketing, dispose de revenus mensuels nets de 3 400 €. Elle souhaite financer un voyage familial et l'achat d'un équipement pour un budget global de 7 000 €, sans affecter son épargne de précaution.
Financement retenu :
Le prêt personnel non affecté permet à Émilie d'utiliser librement les fonds pour deux projets distincts, sans fournir de justificatif d'achat. La durée courte limite le coût total du crédit, tandis que la mensualité reste compatible avec son budget mensuel.
Sofiane, 31 ans, technicien de maintenance en CDI, dispose de revenus mensuels nets de 2 200 €. Il souhaite acheter une voiture d'occasion à 13 000 € et dispose d'un apport personnel de 3 000 €.
Financement retenu :
Grâce à la comparaison de plusieurs offres, Sofiane obtient un taux plus avantageux que celui proposé initialement par le concessionnaire. Cette mise en concurrence lui permet de réduire le coût global de son financement tout en conservant une mensualité adaptée à son budget.
Le prêt personnel amortissable à taux fixe est généralement la formule la moins coûteuse pour un besoin ponctuel. Son TAEG est structurellement deux à cinq fois inférieur à celui du crédit renouvelable. Les offres promotionnelles à taux très bas, proposées périodiquement par les banques en ligne, offrent ponctuellement des conditions exceptionnelles à surveiller.
Oui. Les salariés en CDD, les intérimaires réguliers, les indépendants, les fonctionnaires et les retraités peuvent accéder au crédit consommation. L'organisme prêteur évalue la régularité et la stabilité des revenus plutôt que le seul statut contractuel. Un co-emprunteur en CDI ou un historique bancaire irréprochable renforcent significativement le dossier.
Le taux nominal ne reflète que les intérêts du prêt. Le TAEG intègre l'ensemble des coûts obligatoires : intérêts, frais de dossier et assurance si imposée par le prêteur. C'est le seul indicateur fiable pour comparer objectivement deux offres de crédit consommation. Toute publicité ou offre de crédit doit mentionner le TAEG de manière visible.
Pour un prêt personnel en ligne, la réponse de principe peut être immédiate. Le déblocage des fonds intervient sous 24 à 72 heures après expiration du délai de rétractation de 14 jours. Au total, un emprunteur peut disposer des fonds en 15 à 20 jours. Certains organismes proposent un déblocage accéléré si l'emprunteur renonce expressément au délai de rétractation.
Oui, à tout moment et sans justification. L'indemnité est plafonnée à 1 % du montant remboursé (0,5 % si la durée restante est inférieure à un an). Aucune indemnité n'est due si le montant remboursé ne dépasse pas 10 000 € sur 12 mois. Le remboursement anticipé reste le moyen le plus efficace de réduire le coût total d'un crédit en cours.
Le crédit affecté est lié à un achat précis et offre la sécurité d'une annulation automatique si la vente ne se fait pas, avec parfois des taux négociés auprès des distributeurs. Le prêt personnel offre la liberté d'utiliser les fonds sans justificatif, ce qui convient aux projets multiples ou difficiles à chiffrer. Si l'achat est clairement identifié et que le taux affecté est compétitif, le crédit affecté est généralement le bon choix. Dans le doute, comparer les deux formules sur la base du TAEG tranche la question.


Aujourd'hui, un étudiant peut toucher l'aide personnalisée au logement (APL) tout en restant (...)
À compter du 20 novembre 2026, l'accès aux autorisations de découvert bancaire fera l'objet d'un (...)
En moins de dix ans, le marché de l'automobile neuve a opéré un basculement structurel, faisant (...)

C'est l'une des subtilités les moins connues du crédit à la consommation, et pourtant elle peut (...)

La précarité étudiante poursuit sa progression en France. Selon la nouvelle enquête annuelle du (...)

Incontournables lors de la souscription d'un prêt personnel ou automobile, les frais de dossier (...)

À quelques semaines de la rentrée universitaire, la recherche de logement tourne au parcours du (...)
Lorsque vous souscrivez un crédit à la consommation, le coût réel dépasse le simple montant du (...)
Les projections démographiques de l'Insee indiquent que la population française s'engagera dans une (...)
Les indicateurs de la Banque de France mettent en lumière une pression persistante sur le budget (...)
Le marché du crédit aux particuliers affiche une trajectoire globale rassurante après les (...)
L'accès au crédit pour les jeunes se heurte souvent à l'exigence d'un garant. Pour lever ce point (...)
À l'instar des messages sanitaires apposés sur les produits de grande consommation, le secteur (...)
Le comportement financier des Français évolue. Après avoir accumulé des réserves records sur leurs (...)
C'est la fin d'une certaine souplesse pour les petits coups de pouce financiers du quotidien. En (...)
Malgré un contexte économique incertain, le crédit à la consommation fait preuve de résilience en (...)
Découvrez les définitions essentielles pour mieux comprendre et naviguer sereinement dans votre projet de crédit à la consommation.
Rapidité de réponse, professionnalisme aqui, échange orale rassurant et explications clairement expliqué,
Je tenais à remercier mr MOulin et MAdame Machri de leurs écoute ainsi que leurs accompagnement tous au long du projet des professionnels au top! À l’écoute , agréable et très pertinents dans leurs domaines je les recommande vivement !
Personne très réactive et très professionnelle je recommande vivement.
Etude de faisabilité effectuée avec sérieux, montage du dossier réellement suivi sans foncer tête baissée ce qui est appréciable et force la confiance pour cet organisme. Pour résumer c‘est ce que l‘on attend d‘une étude. Il est donc recommandable pour l‘aboutissement a court ou moyen terme d‘un projet.
Rapide, claire, performant, ... Merci pour votre implication A recommander fortement
Un grand merci pour votre professionnalisme, votre écoute et votre bienveillance. J’ai particulièrement apprécié la qualité de votre accompagnement ainsi que votre disponibilité. Une expérience très positive, à la hauteur de mes attentes. Je vous recommande vivement pour votre sérieux et votre excellence.
Très bien o top
Bonjour mon expérience a été réellement sérieuse et professionnelle en la personne de MME MACHRI un contact agréable et une information précieuse merci

 TrustScore 4.6 | 3 889 avis

Vigilance fraude
Attention, vous pouvez être sollicité par de faux conseillers BoursedesCrédits vous proposant des crédits, et vous demandant de transmettre des documents, des fonds, des coordonnées, etc. BoursedesCrédits ne demande jamais à ses clients de virer sur ses comptes des sommes prêtées par les banques, à l'exception des honoraires de courtage.
Les conseillers BoursedesCrédits vous écrivent toujours d'une adresse e-mail xxxx@boursedescredits.com
 Qu'est-ce qu'un crédit à la consommation ?