




Écrit par Etienne NICOLASVérifié par Arsalain EL KESSIR
Mis à jour le

✍ Les points à retenir
- Nickel est un compte de paiement, pas une banque : ni crédit, ni découvert, ni épargne, mais aucune condition de revenus ni refus lié à un fichage.
- L'abonnement se règle à l'année, d'environ 25 euros pour l'offre de base à 105 euros pour la formule métal, frais de tenue de compte inclus.
- Le modèle facture chaque opération : un retrait en distributeur coûte environ 1,50 euro, contre la gratuité pour les trois premiers retraits mensuels chez un buraliste.
- Les huit mille buralistes partenaires permettent de déposer des espèces et de remettre des chèques, service qu'aucun acteur exclusivement numérique ne propose.
- Sans découvert possible, agios et commissions d'intervention disparaissent, mais chaque paiement est refusé dès que la provision devient insuffisante.
Nickel : un compte de paiement, pas une banque
La distinction paraît théorique, elle est en réalité déterminante. Nickel ne délivre ni crédit, ni découvert, ni produit d'épargne. Le service se limite à un compte, une carte et des opérations courantes.
Ce positionnement explique à la fois son accessibilité et ses limites. Adossé au groupe BNP Paribas depuis 2017, l'acteur revendique aujourd'hui plus de quatre millions de clients.
Une ouverture sans filtre
Aucune condition de revenus, aucun dépôt minimum et aucun refus lié à un fichage à la Banque de France. Une personne en interdiction bancaire ou en situation de surendettement peut y souscrire.
C'est la différence la plus nette avec la plupart des néobanques, qui écartent régulièrement ces profils lors de l'examen automatisé du dossier.
Les conditions d'accès varient fortement selon les acteurs. Un comparateur de comptes bancaires permet de repérer ceux qui n'appliquent aucun filtre.
Le réseau des buralistes
L'ouverture se fait en ligne ou chez l'un des huit mille points de vente partenaires, en quelques minutes, avec remise immédiate du coffret contenant la carte.
Ce réseau permet également de déposer des espèces et de remettre des chèques, service qu'aucun acteur exclusivement numérique ne propose aujourd'hui.
Le buraliste ne joue aucun rôle de conseil et n'a pas accès à votre compte. Il valide l'identité au moment de la souscription et sert de guichet pour les opérations en espèces.
Les offres et tarifs des cartes Nickel
La gamme s'organise autour d'un abonnement annuel, réglé en une fois lors de la souscription puis reconduit chaque année.
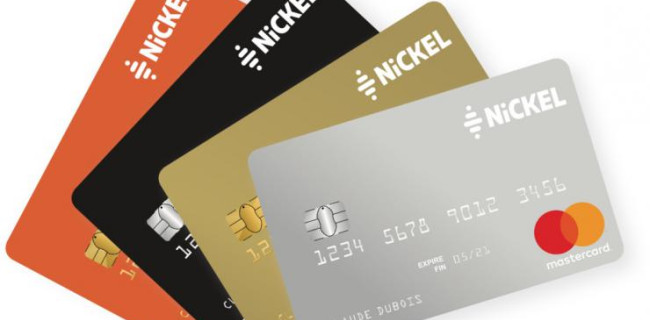
- L'offre de base : environ 25 euros par an, carte Mastercard orange et accès complet aux services du compte.
- La formule jeune : destinée aux mineurs à partir de douze ans, avec des plafonds adaptés et une gestion partagée avec le représentant légal.
- La carte Chrome : environ 55 euros par an, paiements gratuits à l'étranger et premières assurances voyage.
- La carte Metal : environ 105 euros par an, retraits hors zone euro sans frais et couverture assurantielle étendue.
Les frais de tenue de compte sont inclus dans chaque formule, sans supplément mensuel. Une carte intermédiaire supplémentaire a par ailleurs été annoncée pour élargir la gamme.
Le passage d'une formule à l'autre s'effectue en cours d'année, avec un ajustement calculé au prorata de la période restante.
Ce que le compte Nickel permet et ce qu'il exclut
Un fonctionnement sans découvert
Vous disposez d'un identifiant bancaire français, d'un espace client en ligne et d'une application permettant virements, prélèvements et suivi des opérations en temps réel.
Le découvert n'existe pas. Chaque paiement est refusé si la provision est insuffisante, ce qui supprime mécaniquement les agios, les commissions d'intervention et les frais de rejet.
Cette contrainte est présentée comme une protection, et elle en est une pour un budget serré. Elle impose en revanche une vigilance permanente sur le solde disponible.
Aucun produit d'épargne ni de crédit
Ni livret, ni assurance vie, ni prêt ne figurent au catalogue. Le compte se pense comme un outil de paiement, à compléter ailleurs pour tout projet patrimonial ou de financement.
Ce cloisonnement conduit une partie des utilisateurs à le conserver en second, aux côtés d'une banque en ligne plus complète sur ces produits.
Les frais à l'usage des cartes Nickel
L'abonnement annuel ne dit pas tout. Le modèle repose sur une facturation à l'opération, qu'il faut confronter à ses propres habitudes. Quatre réflexes limitent nettement la facture :
- Privilégier le buraliste : les premiers retraits mensuels y sont gratuits, contrairement au distributeur.
- Grouper ses retraits : chaque opération étant facturée à l'unité au-delà de la franchise.
- Anticiper les dépôts d'espèces : un pourcentage s'applique, sauf sur la formule haut de gamme.
- Vérifier la formule détenue : les retraits hors zone euro passent de deux euros à la gratuité selon la carte.
| Opération | Tarif indicatif | Remarque |
|---|---|---|
| Retrait chez un buraliste | Gratuit les trois premiers du mois | Environ 0,50 € ensuite |
| Retrait en distributeur en France | Environ 1,50 € | Dès la première opération |
| Retrait en zone euro hors France | Environ 1 € | Toutes formules |
| Retrait hors zone euro | De gratuit à 2 € | Selon la carte détenue |
| Dépôt d'espèces | Un pourcentage du montant | Offert sur la formule haut de gamme |
Un utilisateur retirant chaque semaine en distributeur dépensera donc davantage en frais qu'en abonnement. Privilégier le réseau des buralistes change complètement l'équation.
Ces micro-frais constituent la critique la plus fréquente adressée au service, davantage que le prix de la carte elle-même.
Ils restent néanmoins prévisibles et publiés, sans commission d'intervention ni frais d'incident possibles. Le coût annuel se calcule donc à l'avance, à partir de vos propres habitudes.
À qui les cartes Nickel conviennent
Les profils les mieux servis
Le compte répond d'abord à un besoin d'accès : personne fichée à la Banque de France, jeune actif sans justificatif de revenus, ou usage secondaire dédié à un budget précis.
Il convient également à ceux qui manipulent des espèces, seul acteur du marché à proposer dépôt et retrait en point de vente physique.
Les parents y trouvent enfin une solution simple pour un adolescent, avec une carte à autorisation systématique et un suivi partagé des dépenses.
Les cas où une autre offre s'impose
Un salarié disposant de revenus réguliers trouvera des cartes gratuites ailleurs, sans facturation à l'opération et avec une gamme d'épargne complète.
Chiffrez l'écart réel sur une année complète, abonnement et frais d'usage additionnés, avant de trancher.


