




Écrit par Etienne NICOLASVérifié par Arsalain EL KESSIR
Mis à jour le

✍ Les points à retenir
- Le compte de l'enfant est gratuit, mais suppose un abonnement payant du parent : environ quatre euros par mois sur la formule d'entrée de gamme.
- Jusqu'à quatre comptes de mineurs sont inclus dans le même abonnement, ce qui rend le coût par enfant dérisoire pour une fratrie nombreuse.
- Résilier votre propre formule ferme automatiquement les comptes des enfants : anticipez ce point si un changement d'établissement est envisagé à moyen terme.
- La carte fonctionne sur provision préalable, sans découvert possible, et les plafonds comme le paiement en ligne se règlent depuis l'application du parent.
- À dix-huit ans, le compte bascule vers une offre adulte payante : anticipez l'échéance pour éviter un prélèvement découvert après l'anniversaire.
Le compte enfant bunq, gratuit mais sous condition
La formule tient en une phrase : le compte de l'enfant ne coûte rien, à condition que le parent souscrive lui-même un abonnement payant. C'est tout l'équilibre de l'offre.
Jusqu'à quatre comptes peuvent ainsi être ouverts pour des mineurs rattachés au même titulaire, ce qui change nettement le calcul pour une famille nombreuse, là où une banque en ligne facture le plus souvent chaque carte jeune séparément.
Le principe de rattachement
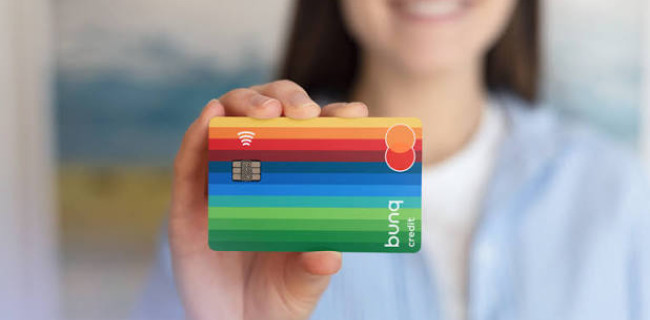
Chaque enfant dispose de son propre compte et de sa propre carte, mais l'ensemble reste piloté depuis l'application du parent, qui conserve la main sur les paramètres.
Cette architecture diffère de celle proposée par la plupart des applications dédiées aux mineurs, où l'enfant possède une application distincte de celle de ses parents.
Une carte sans risque de dépassement
La carte remise fonctionne sur une provision préalable. Aucun paiement ne peut être validé au-delà du solde disponible, ce qui exclut tout découvert et tout frais d'incident.
C'est le fonctionnement retenu par la quasi-totalité des néobanques pour les mineurs, avec l'avantage de rendre l'apprentissage sans conséquence financière.
Ce qu'il faut souscrire pour le compte enfant bunq
Trois formules payantes ouvrent l'accès au compte enfant, avec des différences qui portent sur les services du parent, pas sur ceux de l'enfant.
| Formule du parent | Tarif indicatif | Comptes enfants inclus |
|---|---|---|
| Entrée de gamme | Environ 4 € par mois | Jusqu'à quatre |
| Intermédiaire | Environ 10 € par mois | Jusqu'à quatre |
| Haut de gamme | Environ 19 € par mois | Jusqu'à quatre |
Rapporté à quatre enfants, le coût par compte devient dérisoire sur la formule d'entrée de gamme. Pour un enfant unique, l'arbitrage se pose différemment face aux applications spécialisées et aux offres jeunes recensées dans un comparateur de comptes.
Le mineur bénéficie par ailleurs des avantages de la formule intermédiaire jusqu'à sa majorité, sans supplément à régler.
À dix-huit ans, le compte bascule vers une offre adulte classique. Anticiper cette échéance évite de découvrir un prélèvement mensuel inattendu le mois suivant l'anniversaire.
Les fonctionnalités du compte enfant bunq
L'offre dépasse la simple carte de paiement et s'oriente vers l'éducation financière.
- L'épargne rémunérée : un compte dédié génère des intérêts versés régulièrement, avec un suivi visible dans l'application.
- L'arrondi automatique : chaque paiement est arrondi et la différence placée de côté, mécanisme simple à comprendre pour un adolescent.
- L'argent de poche : un virement récurrent se programme depuis le compte du parent, à la date de son choix.
- Les enveloppes budgétaires : l'enfant répartit son solde entre plusieurs objectifs, ce qui matérialise la notion de projet.
Le suivi des transactions s'effectue en temps réel, avec des notifications paramétrables côté parent à chaque opération.
Les plafonds de paiement et de retrait se règlent depuis l'application, opération par opération ou pour la journée, ce qui permet d'ajuster la limite avant une sortie ou un voyage scolaire.
Le paiement en ligne peut être désactivé séparément, utile pour un enfant plus jeune dont on souhaite limiter l'usage aux achats en magasin.
Ouvrir un compte enfant bunq : la marche à suivre
Les pièces demandées
La démarche est entièrement dématérialisée et se réalise depuis l'application du parent, déjà client de l'établissement.
Il faut disposer d'une pièce d'identité de l'enfant et du numéro d'identification fiscale du foyer, ce dernier pouvant être transmis dans les quatre-vingt-dix jours suivant l'inscription.
La mise en service
Le compte est actif immédiatement, la carte physique arrivant ensuite par courrier. Un premier virement depuis le compte du parent suffit à le rendre utilisable.
Aucun dépôt minimum n'est exigé et la clôture reste possible à tout moment, sans frais ni préavis particulier.
Les limites du compte enfant bunq
Une dépendance à l'abonnement parental
Résilier votre propre formule ferme mécaniquement les comptes des enfants. L'engagement porte donc sur la durée pendant laquelle vous conserverez l'abonnement.
Ce point mérite réflexion si vous envisagez de changer d'établissement à moyen terme, la bascule impliquant de reconstituer l'ensemble ailleurs.
Peu d'outils pédagogiques dédiés
Trois éléments manquent par rapport aux applications spécialisées dans les mineurs :
- Les contenus pédagogiques : absents, là où les acteurs dédiés en font leur argument central.
- Les missions rémunérées : aucune mécanique de tâches associées à l'argent de poche.
- L'interface adaptée : l'enfant utilise une version allégée d'un outil conçu pour les adultes.
Ce positionnement convient mieux à un grand adolescent qu'à un enfant de dix ans, qui tirera davantage profit d'une application conçue pour son âge.
Un identifiant à vérifier
L'établissement propose plusieurs identifiants européens, dont un français. Vérifiez celui attribué au compte de l'enfant si des prélèvements français doivent y être domiciliés.
Ce point concerne surtout les comptes ouverts il y a plusieurs années, antérieurs à la mise à disposition d'un identifiant national.
Comparer le compte enfant bunq avant de souscrire
Selon le nombre d'enfants
Pour un enfant unique, une application dédiée aux mineurs revient souvent moins cher et propose un accompagnement plus adapté à son âge.
Pour trois ou quatre enfants, l'équation s'inverse nettement, l'abonnement unique couvrant l'ensemble de la fratrie sans coût additionnel.
Dans l'ensemble du budget bancaire
Reste à situer cette dépense aux côtés du compte principal, que vous le déteniez dans un réseau classique ou chez un acteur sans agence.
Raisonnez sur une année complète, abonnement du parent et frais du compte principal additionnés, plutôt que sur le seul coût affiché du compte enfant.
À lire aussi
- Tout savoir sur le compte N26 pour particuliers
- Tout savoir sur le compte Revolut : ouverture, fonctionnalités et choix d'offre
- Tout savoir sur le compte C-zam de Carrefour Banque
- Tout savoir sur le compte Nickel : avis, tarifs et fonctionnement
- Tout savoir sur le compte Kard : avis, tarifs et fonctionnement
- Compte Sumeria (anciennement Lydia) : guide complet des offres et services
- Helios : compte bancaire, offres et avis
- Xaalys : compte bancaire pour adolescents
- Vivid : offres, tarifs et avis sur la néobanque
- Noelse : compte, offres et tarifs
- Néobanques : comparatif des meilleures offres
- Bunq : avis, offres et tarifs
- Deblock : compte, offres et tarifs


