




Écrit par Ouafâa MACHRIVérifié par Arsalain EL KESSIR
Mis à jour le

✍ Les points à retenir
- Deux éléments décident du montage : la part du prêt immobilier dans les dettes reprises, et la valeur nette du bien.
- Un prêt immobilier proche du terme ne se reprend pas : les frais dépassent l'économie obtenue.
- Sur un marché de taille moyenne, la garantie ne se justifie pas systématiquement : elle coûte 1 à 2 % du capital garanti.
- Comptez 3 à 5 semaines sans garantie, 6 à 10 avec une hypothèque à inscrire.
Quel rachat de crédit choisir à Caen selon votre situation ?
Un rachat de crédit à Caen s'obtient aux mêmes conditions qu'ailleurs, et le dossier se monte à distance. Deux éléments décident du montage : la part du prêt immobilier dans les dettes reprises, et la valeur nette du bien.
Au-delà d'un certain poids de cette part immobilière, le dossier bascule vers un montage immobilier et consommation, avec la garantie et les frais qui vont avec.
| Situation | Montage recommandé | Condition clé | Délai estimé |
|---|---|---|---|
| Dettes surtout à la consommation | Sans garantie | L'opération reste dans les limites du régime consommation | 3 à 5 semaines |
| Prêt immobilier majoritaire, valeur nette large | Avec hypothèque | La valeur nette dépasse nettement les frais de garantie | 6 à 10 semaines |
| Prêt immobilier modéré et plusieurs crédits conso | Mixte | La part immobilière décide du régime applicable | 6 à 10 semaines |
| Prêt immobilier proche du terme | Ne pas le reprendre | Les frais dépasseraient l'économie obtenue | Sans objet |
Dans quels cas vaut-il mieux renoncer au rachat ?
Un prêt immobilier presque remboursé
Sur un prêt arrivé aux trois quarts de sa vie, les intérêts ont déjà été payés pour l'essentiel : le reprendre ajoute indemnités et frais de garantie pour une baisse de mensualité faible. Le point d'équilibre n'est jamais atteint.
Un capital restant trop faible pour amortir les frais fixes
Quand le capital regroupé reste modeste, les frais fixes pèsent proportionnellement plus que l'écart de taux obtenu. Comparer l'économie mensuelle au détail des frais engagés suffit à trancher.
Une situation qui relève du traitement du surendettement
Quand l'endettement reste hors de portée même après regroupement, un crédit de plus ne règle rien. Une commission de surendettement existe auprès de la Banque de France : ni un prêteur ni un intermédiaire ne s'y substituent.
Ce que le marché caennais change dans un dossier de regroupement
Ce que vaut un bien selon le secteur
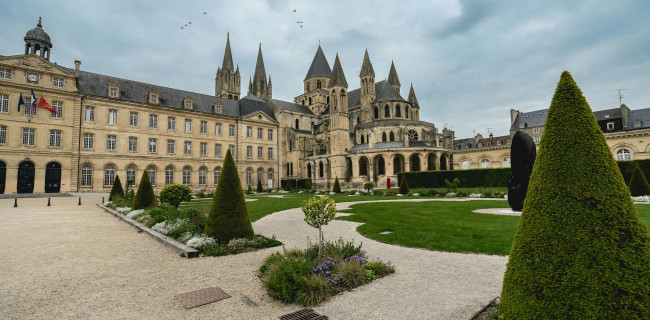
Les écarts de valeur sont marqués entre le centre reconstruit, les quartiers résidentiels et les communes de l'agglomération - Hérouville-Saint-Clair, Mondeville, Ifs. Un même capital restant dû n'ouvre pas la même marge selon l'adresse.
C'est cette marge, la valeur nette, qui décide de l'intérêt d'une garantie. Les mécanismes, eux, restent ceux du regroupement de crédits, appliqués à un marché de taille moyenne où la garantie ne se justifie pas systématiquement.
Un bassin d'emploi de fonction publique, de santé et d'activité portuaire
Le CHU, l'université, l'enseignement et les administrations emploient une part importante des actifs, aux côtés d'un tissu industriel et d'une activité portuaire tournée vers Ouistreham. Les revenus y sont réguliers mais plus modérés qu'en grande métropole : la mensualité cible se calibre en conséquence.
« Sur un marché de taille moyenne comme Caen, la question n'est pas de savoir si l'on peut hypothéquer, mais si cela en vaut la peine. Beaucoup de dossiers arrivent où la garantie coûterait plus qu'elle ne rapporte, et où regrouper les seuls crédits à la consommation suffit à rééquilibrer le budget. Le bon réflexe : faire estimer le bien avant de décider. »
Ouafâa MACHRI – Directrice commerciale du pôle Regroupement de crédits
Quels profils caennais passent, et à quelles conditions ?
Les agents publics, hospitaliers et enseignants
Le statut sécurise le revenu et rend ces dossiers simples à instruire. Ce qui les amène au regroupement est rarement le prêt immobilier, souvent modéré, mais l'accumulation de crédits affectés et de réserves.
Les salariés de l'industrie et de la logistique
Revenus stables mais plus modérés qu'en grande métropole : l'économie de taux porte sur des montants moyens, où les frais de notaire pèsent vite. Le bon montage est alors souvent le regroupement de crédits à la consommation, sans garantie à constituer.
Les indépendants et les investisseurs locatifs
Les revenus variables se documentent sur plusieurs exercices, deux à trois dans la pratique constatée. Pour un bailleur, les loyers ne sont retenus que partiellement, selon des règles propres à chaque établissement.
Les frais de garantie et le TAEG proposés varient d'un établissement à l'autre : c'est en comparant plusieurs propositions sur le même dossier que l'arbitrage se tranche.
Quelles conditions d'éligibilité faut-il réunir ?
Les critères communs à tous les dossiers
- Un endettement après opération sous le seuil de 33 %, charges de logement comprises.
- Des revenus réguliers et justifiables : période d'essai achevée pour un salarié, deux à trois exercices clos pour un indépendant.
- Des comptes sans incident récent : rejets et découverts installés sont examinés sur les trois à six derniers mois.
- L'absence d'inscription au FICP, qui recense les incidents de remboursement et non les crédits en cours : aucun fichier de ce type n'existe en France.
Ce seuil s'apprécie sur la mensualité visée après opération, non sur les échéances actuelles.
Sur un revenu variable ou en partie locatif, il porte sur les montants retenus par le prêteur : c'est sur cette base que se fait le calcul du taux d'endettement.
La garantie demandée selon le montage
Une opération limitée aux crédits à la consommation ne suppose aucune garantie. Dès que le prêt immobilier pèse l'essentiel du montant repris, le prêteur demande une hypothèque ou un cautionnement et fait estimer le bien. Sur un logement déjà largement remboursé, la valeur nette est large mais l'économie de taux faible : la garantie perd son intérêt.
Combien coûte un rachat de crédit à Caen ?
Les indemnités de remboursement anticipé
Dues aux prêteurs dont les crédits sont soldés, elles ne peuvent excéder, sur un prêt immobilier, six mois d'intérêts sur le capital remboursé au taux moyen du prêt, sans dépasser 3 % du capital restant dû - les deux plafonds se cumulent, le plus favorable à l'emprunteur l'emportant.
Les frais de garantie, à rapporter à la valeur du bien
La prise d'hypothèque suppose un notaire, des droits d'enregistrement et une éventuelle mainlevée : de l'ordre de 1 à 2 % du capital garanti. Sur des montants moyens, ce coût fixe n'est absorbé que si l'écart de taux est réel et la durée restante suffisante.
Ce que coûte l'allongement de la durée
Allonger fait baisser l'échéance et monter le total des intérêts. L'ampleur du surcoût dépend du niveau des taux du moment.
Sur des encours moyens, il se compte en milliers d'euros et se compare à l'économie mensuelle avant de retenir une durée.
Combien de temps prend la procédure, étape par étape ?
- Le dépôt de la demande : immédiat en ligne, avec un premier avis de faisabilité.
- La constitution du dossier : identité, revenus, relevés, tableaux d'amortissement.
- L'étude par le prêteur : pièces vérifiées, décomptes demandés aux créanciers, estimation du bien s'il y a garantie.
- L'offre de prêt : elle fait courir les délais légaux, quatorze jours de rétractation en crédit à la consommation, dix jours de réflexion en crédit immobilier.
- Le déblocage des fonds : les anciens crédits sont soldés par le nouvel établissement, après le notaire en cas d'hypothèque.
Comptez trois à cinq semaines sans garantie, six à dix avec hypothèque : ce sont des délais constatés. La liste des pièces attendues figure dans les étapes du dossier.
Financer des travaux dans un logement ancien caennais
Le parc caennais porte la marque de la reconstruction d'après-guerre et des programmes qui l'ont suivie : isolation, menuiseries, chauffage et mise aux normes y reviennent le plus souvent.
Ces travaux se financent par une enveloppe ajoutée au montant regroupé, ce qui évite un crédit distinct. Elle relève le capital emprunté, donc l'échéance, et se justifie par des devis.
Des aides existent par ailleurs - MaPrimeRénov', dispositifs de l'Anah - dont les barèmes bougent chaque année et se vérifient auprès des organismes qui les instruisent. L'enveloppe couvre ce qu'elles laissent à charge.
Faut-il un courtier sur place à Caen ?
L'attente d'un interlocuteur sur place est réelle, et les enseignes locales l'entretiennent. Un dossier s'instruit pourtant sur pièces, et la décision revient à un établissement prêteur dont le siège n'est presque jamais caennais.
Deux étapes seulement se déroulent à Caen : l'estimation du bien quand une garantie est envisagée, et la signature de l'acte chez le notaire. Le reste circule par voie dématérialisée.
L'apport d'un intermédiaire se situe en amont : trancher entre montage sans garantie et montage hypothécaire sur un marché où le second n'est pas toujours rentable, choisir l'établissement, et dire quand renoncer. C'est le rôle du courtier, dont l'immatriculation se vérifie à l'ORIAS.
FAQ : rachat de crédit à Caen
Faut-il faire estimer son bien avant de déposer un dossier à Caen ?
Oui, dès qu'une garantie est envisagée : le prêteur retient sa propre expertise, et connaître sa valeur nette évite de bâtir un projet sur un montant qui n'existe pas.
Un découvert bancaire ou un crédit renouvelable peut-il entrer dans l'opération ?
Oui, ces encours sont repris comme les autres si l'endettement après opération reste tenable. Un découvert installé est toutefois examiné de près.
Un investisseur locatif caennais peut-il regrouper ses crédits ?
Oui. Les loyers perçus sont retenus partiellement, selon les règles de chaque établissement, et c'est la régularité des encaissements qui compte.
Peut-on obtenir une trésorerie complémentaire pour des travaux ?
Oui. L'enveloppe s'ajoute au montant regroupé, sur devis, et relève l'échéance à proportion.
Combien de temps faut-il compter entre la demande et le déblocage des fonds ?
Trois à cinq semaines sans garantie, six à dix avec une hypothèque à inscrire, plus les délais légaux de rétractation ou de réflexion.
Un locataire caennais peut-il faire racheter ses crédits ?
Oui. Faute de bien à hypothéquer, l'opération porte sur les crédits à la consommation, sur des durées plus courtes et à un taux plus élevé. Le loyer compte comme une charge fixe.


