



Écrit par Arsalain EL KESSIRVérifié par Ouafâa MACHRI
Mis à jour le

✍ Les points à retenir
- Le burn-out n'est pas un diagnostic médical autonome : l'assureur évalue les conséquences réelles (arrêt de travail, traitement médicamenteux, suivi psychiatrique), pas le terme lui-même.
- Un épisode isolé résolu sans traitement depuis 2 ans obtient souvent une acceptation standard ou une surprime légère ; un arrêt en cours génère un refus fréquent et le timing de la souscription est déterminant.
- Les écarts entre assureurs sont particulièrement importants sur les antécédents psychiatriques : un assureur peut exclure la garantie ITT là où un concurrent accepte le même profil avec une simple surprime.
- La loi Lemoine permet de changer d'assurance à tout moment : si la guérison est confirmée après la souscription initiale, une offre plus favorable est accessible sans attendre.
- En cas de refus standard, la convention AERAS prévoit un réexamen pour les prêts inférieurs à 320 000 euros remboursés avant 70 ans.
Burn-out et assurance de prêt : une pathologie prise en compte, mais sous conditions
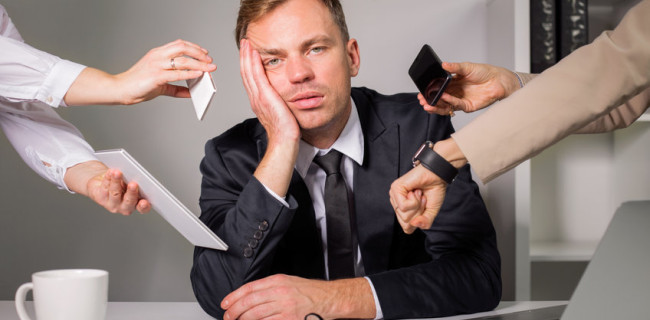
Le burn-out figure parmi les pathologies les plus souvent déclarées dans les questionnaires de santé des assurances emprunteur. Son impact dépend de la sévérité de l'épisode, du traitement suivi et du délai depuis la reprise du travail.
Un antécédent de burn-out ne conduit pas automatiquement à un refus. Mais il implique une déclaration précise et un dossier médical bien préparé pour obtenir les meilleures conditions. Pour évaluer l'impact sur le coût global, un comparateur d'assurance de prêt permet d'identifier les offres les plus compétitives selon votre profil.
« Le burn-out inquiète les assureurs non pas parce qu'il est grave en lui-même, mais parce qu'il peut signaler un risque de récidive. Un dossier qui documente la reprise du travail, l'arrêt du traitement et l'absence de rechute sur 12 à 24 mois change radicalement l'analyse. »
Arsalain EL KESSIR, Fondateur de BoursedesCrédits
Ce que les assureurs évaluent dans un dossier burn-out
Les informations demandées dans le questionnaire de santé
Le questionnaire porte sur la date du diagnostic, la durée de l'arrêt de travail, les traitements suivis (antidépresseurs, anxiolytiques, suivi psychologique), la date de reprise et l'existence de rechutes éventuelles.
La distinction clé que les assureurs opèrent : s'agit-il d'un épisode unique résolu ou d'un trouble dépressif récurrent ? La réponse oriente directement les conditions proposées.
Facteurs aggravants et facteurs favorables
Deux catégories de facteurs orientent la décision dans des sens opposés :
- Facteurs aggravants : épisode récent (moins de 12 mois), traitement psychiatrique en cours, rechutes multiples, arrêt de travail prolongé de plus de 6 mois.
- Facteurs favorables : épisode unique résolu, reprise depuis plus de 12 mois, arrêt du traitement médicamenteux, stabilité professionnelle retrouvée.
Conditions d'assurance selon le profil
L'impact sur les conditions varie selon la situation au moment de la demande :
| Profil | Impact habituel | Conditions typiques |
|---|---|---|
| Épisode unique résolu, reprise depuis 2 ans, sans traitement | Impact limité | Acceptation standard ou surprime faible |
| Épisode résolu, reprise depuis 12 mois, traitement terminé | Surprime modérée ou exclusion ITT | +25 à +75 % ou exclusion psychiatrique |
| En arrêt de travail au moment de la demande | Report ou refus de l'ITT fréquent | Garantie décès seule possible |
| Antécédent de rechute ou trouble récurrent | Surprime élevée ou exclusions étendues | Dossier AERAS si refus standard |
Les garanties concernées et leurs spécificités
La garantie ITT : la plus impactée
La garantie incapacité temporaire de travail est la plus sensible en cas d'antécédent psychiatrique. Les assureurs appliquent fréquemment une exclusion sur les arrêts liés aux affections psychologiques ou nerveuses.
Cette exclusion ne porte pas sur toutes les garanties : en cas d'arrêt pour une autre cause (fracture, maladie physique), la couverture reste active. Comprendre les garanties de l'assurance de prêt immobilier permet d'évaluer précisément l'étendue réelle de chaque contrat.
La garantie décès et la PTIA
La garantie décès est en général accordée sans restriction majeure, même avec un antécédent de burn-out. La PTIA suit les mêmes règles, sauf en cas d'antécédent de tentative de suicide, qui peut entraîner une exclusion spécifique.
Les solutions pour s'assurer malgré un burn-out
Comparer les assureurs délégués
Les politiques de souscription varient fortement d'un assureur à l'autre sur les antécédents psychiatriques. Certains excluent systématiquement l'ITT pour toute pathologie mentale, d'autres l'accordent après un délai de stabilité de 12 à 24 mois.
La délégation d'assurance de prêt immobilier permet de choisir un assureur externe à l'organisme prêteur, élargissant considérablement le champ des options. Depuis la loi Lemoine, cette substitution est possible à tout moment sans attendre de date anniversaire.
La convention AERAS et le droit à l'oubli
En cas de refus en filière standard, la convention AERAS encadre l'accès à l'assurance pour les risques de santé aggravés et impose un réexamen en trois niveaux successifs. Pour les prêts inférieurs à 320 000 euros remboursés avant 70 ans, une couverture reste accessible même pour les profils complexes.
Depuis la loi Lemoine de 2022, les emprunteurs ayant subi un épisode de burn-out peuvent également bénéficier du droit à l'oubli sous conditions : l'épisode doit être résolu depuis un délai défini, sans rechute ni traitement en cours. Les conditions d'assurance pour les risques de santé aggravés précisent les critères applicables. Consultez un médecin conseil ou un courtier spécialisé avant de remplir le questionnaire.
FAQ - Assurance de prêt et burn-out
Faut-il déclarer un burn-out ancien et résolu dans le questionnaire de santé ?
Cela dépend de l'ancienneté de l'épisode et des traitements reçus. Le droit à l'oubli peut permettre la non-déclaration après un certain délai sans rechute ni traitement. Consultez un médecin conseil ou un courtier spécialisé avant de remplir le questionnaire.
Un burn-out en cours empêche-t-il de souscrire une assurance emprunteur ?
La garantie ITT est généralement refusée ou suspendue pendant l'arrêt de travail. La garantie décès peut en revanche être accordée. La souscription peut être reportée jusqu'à la reprise effective, ce qui améliore considérablement les conditions obtenues.
L'exclusion psychiatrique dans l'ITT est-elle définitive ?
Non. Certains contrats prévoient une exclusion temporaire levée après 12 à 24 mois de stabilité sans arrêt lié à la pathologie déclarée. La comparaison entre assureurs est décisive sur ce point, les pratiques variant significativement d'un organisme à l'autre.
Le coût de l'assurance augmente-t-il beaucoup avec un antécédent de burn-out ?
Pour un épisode unique résolu depuis plus de 2 ans, l'impact est souvent limité à une surprime modérée ou nul. Pour des épisodes récents ou répétés, la surprime peut être significative. Le TAEA est l'indicateur à comparer entre les offres pour mesurer l'impact réel sur le coût total du prêt.
La loi Lagarde permet-elle de choisir librement son assurance malgré un antécédent de burn-out ?
Oui. La loi Lagarde garantit la liberté de choisir son assureur dès la souscription. L'organisme prêteur ne peut pas imposer son contrat groupe : il peut exiger un niveau de garanties équivalentes, mais pas l'identité de l'assureur. Cette liberté est précieuse pour les profils avec antécédents, qui trouvent souvent de meilleures conditions auprès d'assureurs délégués spécialisés.
Un rachat de crédit est-il possible avec un antécédent de burn-out ?
Oui, sous réserve de trouver une assurance emprunteur adaptée. Le rachat implique une nouvelle assurance sur le capital racheté, soumise au même questionnaire de santé. Si l'épisode est ancien et résolu, les conditions obtenues peuvent être proches du standard.
Que faire si tous les assureurs refusent la garantie ITT ?
La convention AERAS prévoit un réexamen obligatoire en trois niveaux. Un courtier spécialisé en risques aggravés de santé connaît les organismes les plus ouverts aux profils psychiatriques et peut orienter le dossier vers les meilleures options disponibles selon la situation.
À lire aussi
- Assurance de prêt immobilier cancer
- Cancer du côlon : quelles conditions pour l'assurance emprunteur ?
- Cancer de l'estomac : quelles conditions pour l'assurance emprunteur ?
- Cancer du poumon : quelles conditions pour l'assurance emprunteur ?
- Cancer du larynx : quelles conditions pour l'assurance emprunteur ?
- Cancer du testicule : quelles conditions pour l'assurance emprunteur ?
- Cancer des amygdales : quelles conditions pour l'assurance emprunteur ?
- Cancer de l'oesophage : quelles conditions pour l'assurance emprunteur ?
- Cancer de l'ovaire : quelles conditions pour l'assurance emprunteur ?
- Cancer de l'utérus : quelles conditions pour l'assurance emprunteur ?
- Cancer du col de l'utérus : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier cancer de la gorge ou du pharynx
- Cancer de la langue : quelles conditions pour l'assurance emprunteur ?
- Cancer de la peau : quelles conditions pour l'assurance emprunteur ?
- Cancer de la prostate : quelles conditions pour l'assurance emprunteur ?
- Assurance de crédit immobilier cancer de la vessie
- Cancer du rein : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier colopathie fonctionnelle
- Diverticulite du sigmoïde : quelles conditions pour l'assurance emprunteur ?
- Gastrite : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier maladie inflammatoire de l'intestin (MICI)
- Maladie de Crohn : quelles conditions pour l'assurance emprunteur ?
- Hépatite : quelles conditions pour l'assurance emprunteur ?
- Pancréatite : quelles conditions pour l'assurance emprunteur ?
- Périartérite noueuse : quelles conditions pour l'assurance emprunteur ?
- Greffe du pancréas : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier maladies cardiaques
- Assurance de prêt immobilier cholesterol
- Élévation du cholestérol : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier affection neuropsychique
- Assurance de prêt immobilier affection disco vertébrale
- Assurance de prêt immobilier maladie longue durée
- Assurance de prêt immobilier maladie cardiovasculaire
- Assurance de prêt immobilier maladies non objectivables
- Assurance de prêt immobilier diabète
- Assurance de prêt immobilier obésité
- Assurance de prêt immobilier anomalies des voies excrétrices de l'appareil urinaire
- Cystite aiguë : quelles conditions pour l'assurance emprunteur ?
- Endométriose : quelles conditions pour l'assurance emprunteur ?
- Arthrose : quelles conditions pour l'assurance emprunteur ?
- Hernie discale : quelles conditions pour l'assurance emprunteur ?
- Lombalgies : quelles conditions pour l'assurance emprunteur ?
- Ostéoporose : quelles conditions pour l'assurance emprunteur ?
- Pathologie ostéo-articulaire : quelles conditions pour l'assurance emprunteur ?
- Rectocolite : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier RGO (Reflux Gastro-Oesophagien), hernie hiatale, ulcères
- Diverticulite d'une Stomatite : quelles conditions pour l'assurance emprunteur ?
- Lupus erythémateux disséminé : quelles conditions pour l'assurance emprunteur ?
- Maladie de Behçet : quelles conditions pour l'assurance emprunteur ?
- Érysipèle : quelles conditions pour l'assurance emprunteur ?
- Myasthénie : quelles conditions pour l'assurance emprunteur ?
- Polyarthrite rhumatoïde : quelles conditions pour l'assurance emprunteur ?
- Pelade : quelles conditions pour l'assurance emprunteur ?
- Pityriasis versicolor : quelles conditions pour l'assurance emprunteur ?
- Pityriasis rosé de Gibert : quelles conditions pour l'assurance emprunteur ?
- Sclérodermie : quelles conditions pour l'assurance emprunteur ?
- Spondylarthrite ankylosante : quelles conditions pour l'assurance emprunteur ?
- Syndrome néphrotique : quelles conditions pour l'assurance emprunteur ?
- Thyroïdite : quelles conditions pour l'assurance emprunteur ?
- Rhinite allergique : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier arthrite réactionnelle
- Assurance de prêt immobilier abcès dentaire
- Assurance de prêt immobilier aphtes
- MST : quelles conditions pour l'assurance emprunteur ?
- Maladie génito-urinaire : quelles conditions pour l'assurance emprunteur ?
- TVT : quelles conditions pour l'assurance emprunteur ?
- Cirrhose : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier artérite
- Bicuspidie valvulaire aortique : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier fumeur
- Assurance de prêt immobilier sida
- Sinusite : quelles conditions pour l'assurance emprunteur ?
- Maladie de Hodgkin : quelles conditions pour l'assurance emprunteur ?
- Lymphomes non hodgkiniens : quelles conditions pour l'assurance emprunteur ?
- Tumeur carcinoïde : quelles conditions pour l'assurance emprunteur ?
- Leucémie : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier hypertension artérielle
- Assurance de prêt immobilier dépression
- Assurance de prêt immobilier greffes : trouver son assurance de prêt
- Greffe cardiaque : quelles conditions pour l'assurance emprunteur ?
- Greffe du coeur : quelles conditions pour l'assurance emprunteur ?
- Greffe du poumon : quelles conditions pour l'assurance emprunteur ?
- Greffe hépatique : quelles conditions pour l'assurance emprunteur ?
- Greffe rénale : quelles conditions pour l'assurance emprunteur ?
- Déficit en protéines S : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier albinisme
- Gingivite : quelles conditions pour l'assurance emprunteur ?
- Glossite : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier anémie
- Assurance de prêt immobilier anémie de Biermer
- Assurance de prêt immobilier maladies hépatiques
- Cholécystectomie : quelles conditions pour l'assurance emprunteur ?
- Cholécystite : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier angine de poitrine ou angor
- Cardiomyopathie : quelles conditions pour l'assurance emprunteur ?
- Dissection carotidienne : quelles conditions pour l'assurance emprunteur ?
- Dissection aortique : quelles conditions pour l'assurance emprunteur ?
- Infarctus du myocarde : quelles conditions pour l'assurance emprunteur ?
- Insuffisance cardiaque : quelles conditions pour l'assurance emprunteur ?
- Péricardite : quelles conditions pour l'assurance emprunteur ?
- Troubles du rythme cardiaque : quelles conditions pour l'assurance emprunteur ?
- Maladies du sang : quelles conditions pour l'assurance emprunteur ?
- Phlébite : quelles conditions pour l'assurance emprunteur ?
- Conjonctivite : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier acné
- Assurance de prêt immobilier souffle au coeur ou valvulopathie
- Tétralogie de Fallot : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier maladie de Minkowski-Chauffard
- Assurance de prêt immobilier purpura thrombopénique idiopathique
- Hyperthyroïdie : quelles conditions pour l'assurance emprunteur ?
- Hyperparathyroïdie : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier maladies génétiques
- Drépanocytose : quelles conditions pour l'assurance emprunteur ?
- Hémochromatose : quelles conditions pour l'assurance emprunteur ?
- Hémophilie : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier mégaoesophage
- Mucoviscidose : quelles conditions pour l'assurance emprunteur ?
- Myopathie : quelles conditions pour l'assurance emprunteur ?
- Myopathie de Duchenne : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier myopathie facio-scapulo-humérale
- Myopathie mitonchondriale : quelles conditions pour l'assurance emprunteur ?
- Rhumatisme : quelles conditions pour l'assurance emprunteur ?
- Problème de hanche : quelles conditions pour l'assurance emprunteur ?
- Otite : quelles conditions pour l'assurance emprunteur ?
- Saturnisme : quelles conditions pour l'assurance emprunteur ?
- Sciatique : quelles conditions pour l'assurance emprunteur ?
- Scoliose : quelles conditions pour l'assurance emprunteur ?
- Hypothyroïdie : quelles conditions pour l'assurance emprunteur ?
- Maladie d'Addison : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier accident ischémique transitoire
- Assurance de prêt immobilier accident vasculaire cérébral
- Épilepsie : quelles conditions pour l'assurance emprunteur ?
- Syndrome de fatigue chronique : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier handicap
- Maladie d'Alzheimer : quelles conditions pour l'assurance emprunteur ?
- Maladie de Charcot : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier maladie de Parkinson
- Assurance de prêt immobilier méningite
- Assurance de prêt immobilier migraine
- Sclérose en plaque : quelles conditions pour l'assurance emprunteur ?
- Spasmophilie : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier alcoolisme
- Assurance de prêt immobilier anorexie
- Spondylarthropathie : quelles conditions pour l'assurance emprunteur ?
- État de stress post-traumatique : quelles conditions pour l'assurance emprunteur ?
- Schizophrénie : quelles conditions pour l'assurance emprunteur ?
- Troubles bipolaires : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier allergie
- Assurance de prêt immobilier apnée du sommeil
- Asthme : quelles conditions pour l'assurance emprunteur ?
- Bronchite chronique : quelles conditions pour l'assurance emprunteur ?
- Dilatation des bronches : quelles conditions pour l'assurance emprunteur ?
- Emphysème pulmonaire : quelles conditions pour l'assurance emprunteur ?
- Légionellose : quelles conditions pour l'assurance emprunteur ?
- Pleurésie : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier albuminurie et de la protéinurie
- Hydronéphrose : quelles conditions pour l'assurance emprunteur ?
- Insuffisance rénale : quelles conditions pour l'assurance emprunteur ?
- Kyste : quelles conditions pour l'assurance emprunteur ?
- Maladie de Berger : quelles conditions pour l'assurance emprunteur ?
- Néphropathie et glomérulopathie : quelles conditions pour l'assurance emprunteur ?
- Polykystose rénale : quelles conditions pour l'assurance emprunteur ?
- Pyélonéphrite : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier amibiase
- Paludisme : quelles conditions pour l'assurance emprunteur ?
- Thalassémie : quelles conditions pour l'assurance emprunteur ?
- Cataracte : quelles conditions pour l'assurance emprunteur ?
- Décollement de la rétine : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier dégénérescence maculaire liée à l'âge
- Glaucome : quelles conditions pour l'assurance emprunteur ?
- Kératite : quelles conditions pour l'assurance emprunteur ?
- Assurance de prêt immobilier mélanome de l'oeil
- Myopie : quelles conditions pour l'assurance emprunteur ?
- Rétinoblastome : quelles conditions pour l'assurance emprunteur ?
- Rétinopathie : quelles conditions pour l'assurance emprunteur ?
- Arythmie et assurance de prêt : comment être couvert et à quel prix ?
- Pneumothorax et assurance de prêt : comment vous assurer sereinement
- Psychiatrie et assurance de prêt : comment être couvert malgré tout ?
- Sarcoïdose et assurance de prêt : comment obtenir une couverture


